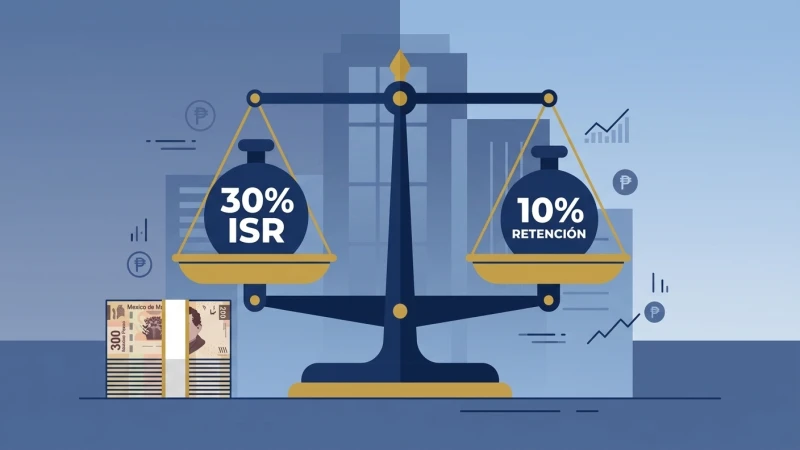
Дивиденды, выплачиваемые мексиканским юридическим лицом физическому лицу-резиденту, несут две комбинированные налоговые нагрузки: ISR юридического лица 30%, уже уплаченный компанией с прибыли до распределения, плюс окончательное дополнительное удержание 10% при выплате (ст. 140 LISR). Если дивиденд поступает из CUFIN — счёта, учитывающего прибыль, уже прошедшую через корпоративный ISR — компания не платит дополнительный ISR, а комбинированная эффективная ставка составляет 37%. Без CUFIN компания применяет пирамидирование с коэффициентом 1,4286 (ст. 10 LISR), и реальная ставка может достигать 42% для акционеров в верхней предельной ставке. Разница между этими двумя сценариями может составлять сотни тысяч песо в одной выплате.
Почему дивиденды в Мексике несут две налоговые нагрузки, а не одну
Фискальная архитектура дивидендов в Мексике следует логике, которую многие партнёры не понимают до момента получения первого неожиданного счёта. Компания уплатила ISR 30% со своей прибыли. Когда она распределяет эту прибыль как дивиденды, получающее физическое лицо включает их в годовую декларацию и рассчитывает личный ISR — но может засчитать налог, уже уплаченный компанией. Разрыв между корпоративными 30% и личной ставкой (которая может достигать 35%) — это то, что акционер доплачивает.
Это ещё разумно. Проблема — дополнительные 10% по ст. 140 LISR, применяемые к валовой сумме дивиденда и не засчитываемые против других налогов. Это окончательный налог. Если партнёр получает 700 000 MXN дивидендов — 70 000 идут прямо в SAT без возможности возврата. Эти 10% появились с реформой 2014 года и призваны были уравнять налоговую нагрузку на капитал с нагрузкой на труд — с результатами которые до сих пор обсуждаются в налоговом сообществе.
CUFIN против не-CUFIN: различие, которое определяет, платит ли компания ISR при распределении
CUFIN (Cuenta de Utilidades Fiscales Netas — Счёт чистой налогооблагаемой прибыли) — центральный регистр в этой истории. Компания обновляет его из года в год: каждый раз, когда уплачивает ISR и генерирует чистую прибыль после налогов, эта прибыль поступает на CUFIN. Та, что не поступает — из-за убытков, из-за реинвестирования без правильной процедуры или просто из-за некорректного учёта — остаётся вне счёта.
| Параметр | Дивиденд из CUFIN | Дивиденд НЕ из CUFIN |
|---|---|---|
| Дополнительный ISR компании | ✅ $0 — нет | ⚠️ Дивиденд × 1,4286 × 30% |
| Удержание 10% с акционера | 10% от дивиденда | 10% от дивиденда |
| Правовая основа | Ст. 140 LISR | Ст. 10 LISR + ст. 140 LISR |
| Макс. эффективная ставка (акционер 35%) | ~37% от исходной прибыли | ~42% от исходной прибыли |
| Зачёт в годовой декларации акционера | Корп. ISR уже в CUFIN | Пирамидированный корп. ISR |
| Требуется CFDI | Да, с дополнением по дивидендам | Да, с дополнением по дивидендам |
CUFIN рассчитывается и обновляется по завершении каждого налогового года. Доступный остаток можно проверить в аудированной финансовой отчётности и в годовой декларации ISR юридического лица. Распределять дивиденды без предварительной проверки этого остатка — самая дорогостоящая ошибка, которую допускают компании в Мексике при выплате прибыли.
Консалтинговая компания в Мехико закрыла год с 3 500 000 MXN накопленной прибыли в финансовой отчётности. Партнёры на собрании решили распределить 2 000 000 MXN дивидендами. Внешний бухгалтер не проверил остаток CUFIN — который оказался всего 800 000 MXN. Оставшиеся 1 200 000 не находились в CUFIN. Статья 10 LISR сгенерировала дополнительный счёт ISR компании на 514 296 MXN ($1 200 000 × 1,4286 × 30%), которого никто не ожидал. Распределение состоялось, но кассовая позиция компании была скомпрометирована для оплаты этого ISR в следующем месяце.
Как рассчитывается ISR на дивиденды физического лица: коэффициент 1,4286 пошагово
Когда физическое лицо-резидент получает дивиденды от мексиканского юридического лица, оно обязано включить их в годовую декларацию ISR определённым образом. Ст. 140 LISR требует накапливать пирамидированную сумму: дивиденд умноженный на коэффициент 1,4286.
Числовой пример: партнёр получил 700 000 MXN дивидендов из CUFIN.
| Шаг | Параметр | Сумма (MXN) |
|---|---|---|
| 1 | Полученный дивиденд (из CUFIN) | $700 000 |
| 2 | Накапливаемый пирамидированный доход ($700 000 × 1,4286) | $1 000 020 |
| 3 | ISR по тарифной шкале ст. 152 LISR при 35% (верхний трамп) | ~$314 000 |
| 4 | Зачёт: корп. ISR уплаченный компанией (30% от $1 000 020) | -$300 006 |
| 5 | Дополнительный личный ISR к уплате в годовой декларации | ~$13 994 |
| 6 | Удержание 10% уже уплачено (окончательное, незачтённое) | $70 000 |
| 7 | Итого налоговая нагрузка на акционера | $83 994 |
Если акционер находится в предельной ставке 30% или ниже, зачёт корпоративных 30% полностью покрывает его личный ISR, и единственный дополнительный налог — окончательное удержание 10%, в данном случае 70 000 MXN на полученные 700 000.
Удержание 10%: кто платит, когда и как перечисляется в SAT
Удержание 10% не платит непосредственно партнёр — его удерживает выплачивающая компания, и именно она несёт ответственность за перечисление в SAT. Статья 140, четвёртый абзац LISR устанавливает: юридические лица, распределяющие дивиденды, обязаны удержать налог при распределении и перечислить его вместе с авансовым платежом за соответствующий период.
На практике: компания принимает решение о распределении дивидендов на собрании (например, в сентябре), выплачивает акционеру 90% согласованной суммы и удерживает 10%. Эти 10% прибавляются к авансовому платежу ISR за сентябрь, подаваемому не позднее 17 октября. Отдельной процедуры не требуется. Компания также обязана выставить CFDI с дополнением "Dividendos" с указанием типа дивиденда (из CUFIN или нет) и суммы удержанного ISR — этот документ акционер использует для годовой декларации.
Дивиденды иностранным акционерам: удержание по Título V и договоры снижающие его
Для компаний с иностранными акционерами применяются нормы Título V LISR. Базовая ставка по ст. 164, фракция I LISR — 10% от суммы дивиденда — та же что и для резидентов. Договоры об избежании двойного налогообложения более чем с 60 странами могут снизить эту ставку. С Испанией — 5% если бенефициар напрямую владеет не менее 25% капитала. С Канадой — от 5% до 15%. Россия и Украина не имеют действующего договора с Мексикой — их акционеры платят стандартные 10%.
Для применения пониженных ставок по договору иностранный акционер должен предоставить выплачивающей компании сертификат налогового резидентства от налоговых органов своей страны. Компания не может применять пониженную ставку самостоятельно. Для иностранцев с бизнесом в Мексике отсутствие договора означает двойное налогообложение без возможности зачёта — именно в таких ситуациях консультация специалиста Nexoconsult реально меняет итоговую сумму.
Наиболее частые ошибки при выплате дивидендов, которые SAT выявляет при проверке
Ошибка 1 — Распределение суммы выше остатка CUFIN без расчёта дополнительного ISR. Компания считает от бухгалтерской прибыли, а не от реального остатка CUFIN. Разница активирует ст. 10 LISR, и через несколько месяцев компания получает требование.
Ошибка 2 — Отсутствие CFDI дивидендов. С 2014 года выставление CFDI с дополнением по дивидендам обязательно. Без этого документа выплата не имеет налогового подтверждения и может быть переквалифицирована в другой вид дохода акционера с более серьёзными последствиями.
Ошибка 3 — Необновление CUFIN на инфляцию. CUFIN ежегодно обновляется на коэффициент инфляции INPC. Без этого остаток занижен, и компания может уплатить ISR по ст. 10 LISR с прибыли, которая технически была в CUFIN.
Ошибка 4 — Маскировка дивидендов под "займы" партнёрам. SAT многолетие борется с практикой учёта переводов партнёрам как займов без надлежащей документации и без намерения взыскания. При переквалификации в дивиденды применяется ретроактивное удержание 10% плюс пени. Алерт срабатывает на регулярные займы без договоров, без рыночных процентов или без реального намерения возврата.
Часто задаваемые вопросы о налоге на дивиденды в Мексике
Какой налог платится на дивиденды в Мексике в 2026 году?
Дивиденды, выплачиваемые мексиканским юридическим лицом физическому лицу-резиденту, несут две налоговые нагрузки: ISR юридического лица 30%, уже уплаченный компанией с прибыли до распределения, плюс окончательное дополнительное удержание 10% на сумму дивиденда в момент выплаты (ст. 140 LISR). Если дивиденд полностью выплачивается из CUFIN (прибыль, уже прошедшая через корпоративный ISR) — комбинированная эффективная ставка составляет 37% от первоначальной прибыли: 30% корпоративных + 7%, получаемых от 10% применённых к 70% чистой суммы. Если дивиденд НЕ поступает из CUFIN — компания обязана также уплатить пирамидированный ISR по ст. 10 LISR, что может поднять общую нагрузку до 42% для акционеров-физических лиц в верхней налоговой ставке (35%) по ст. 152 LISR. Удержание 10% является окончательным — его нельзя засчитать против других налогов за год.
Что такое CUFIN и почему это важно при выплате дивидендов?
CUFIN (Cuenta de Utilidades Fiscales Netas — Счёт чистой налогооблагаемой прибыли) — это обязательный учётный регистр, который должны вести мексиканские юридические лица для отслеживания того, какая часть накопленной прибыли уже уплатила корпоративный ISR. Прибыль, уплатившая ISR 30%, поступает на CUFIN; не уплатившая — нет. Когда компания распределяет дивиденды из остатка CUFIN, дополнительный ISR для компании не возникает — применяется только удержание 10% с акционера. Когда распределение НЕ происходит из CUFIN (например, из прибыли прошлых лет, которая не прошла через CUFIN, или из резервов, которые никогда не были обложены налогом) — компания обязана рассчитать и уплатить дополнительный ISR, пирамидируя сумму дивиденда на коэффициент 1,4286 и применяя ставку 30% (ст. 10 LISR). Поддерживать CUFIN актуальным и задокументированным — это не просто формальное обязательство, это разница между тем, платит ли компания дополнительный ISR при распределении прибыли или нет. Ежегодно CUFIN обновляется на фактор инфляции INPC.
Как рассчитывается ISR на дивиденды с пирамидированием и коэффициентом 1,4286?
Коэффициент пирамидирования 1,4286 математически эквивалентен 1 ÷ (1 − 0,30). Его функция — рассчитать, каким должен был бы быть валовой доход компании до уплаты ISR 30%, чтобы получить распределяемую сумму дивиденда. Практический пример: компания распределяет $1 000 000 MXN из прибыли, НЕ находящейся в CUFIN. Шаг 1 — расчёт пирамидированной базы: $1 000 000 × 1,4286 = $1 428 600. Шаг 2 — расчёт дополнительного корпоративного ISR: $1 428 600 × 30% = $428 580. Это платит компания. Шаг 3 — удержание 10% с акционера от суммы дивиденда: $1 000 000 × 10% = $100 000. Акционер получает $900 000, компания дополнительно выплачивает $428 580. Итого налогов на этот миллион: $528 580. Если бы тот же миллион находился в CUFIN: компания платит $0 дополнительно, акционер удерживает $100 000, получает $900 000. Разница — $428 580 MXN только из-за непроверки остатка CUFIN перед декретированием дивиденда.
Какое удержание ISR применяется к дивидендам иностранным акционерам в Мексике?
Дивиденды, выплачиваемые нерезидентам (иностранным акционерам), облагаются удержанием ISR по Título V LISR. Базовая ставка — 10% от суммы дивиденда (ст. 164, фракция I LISR) — та же, что и для резидентов. Однако если страна иностранного акционера имеет действующее соглашение об избежании двойного налогообложения с Мексикой, ставка может быть снижена: с США — 10% (та же внутренняя ставка), с Испанией — 5% если бенефициар напрямую владеет не менее 25% капитала выплачивающей компании, или 10% в остальных случаях, с Канадой — от 5% до 15% в зависимости от доли участия. Россия и Украина не имеют действующего договора с Мексикой, поэтому российские и украинские акционеры платят стандартные 10% без снижения. При распределении НЕ из CUFIN компания также обязана уплатить пирамидированный ISR по ст. 10 LISR независимо от резидентства акционера. Компания-удержатель несёт ответственность за перечисление удержанной суммы в SAT в рамках авансового платежа за месяц, в котором был выплачен дивиденд.
Как декларируются дивиденды в годовой декларации физического лица в Мексике?
Физическое лицо-резидент, получившее дивиденды в течение года, обязано включить их в годовую декларацию ISR (срок: 30 апреля следующего года). Процесс состоит из трёх шагов. Первый — накопление пирамидированного дохода: к прочим доходам года прибавляется не только полученная сумма дивиденда, но и пирамидированная сумма (дивиденд × 1,4286), отражающая налоговую базу корпоративного ISR который её сгенерировал. Второй — применение тарифной шкалы ст. 152 LISR к совокупному годовому доходу для определения ISR за год. Третий — зачёт корпоративного ISR, уже уплаченного компанией (30% от прибыли, из которой образовался дивиденд), что снижает личный налог к уплате. Удержание 10% которое произвела компания — НЕ засчитывается против годового ISR, оно является окончательным. Если физическое лицо находится в предельной ставке 35% — разница в 5 пунктов между 35% личной ставкой и зачётом 30% доплачивается в годовой декларации. В ставках до 30% включительно — зачёт покрывает обязательство и дополнительного ISR не возникает. Данные для декларации берутся из CFDI дивидендов, выданного компанией, и констансии удержания.
Планируете выплату дивидендов и не проверяли остаток CUFIN?
Наши бухгалтеры проверят остаток, рассчитают реальный ISR до декретирования дивидендов и объяснят сколько получит каждый акционер. Консультация на русском языке.
Бесплатная консультация →